


ビジネスローンも可能なの?
MRF(エムアールエフ)の口コミや評判を確認したい!
無料相談時のメリット・デメリットや注意点は?
- 「事業を拡大したいけど、銀行の融資はハードルが高い…」
- 「急な資金繰りが必要になったけど、信用力に不安がある…」
借入限度額:100万円~3億円
利息(契約年率):4.00%~
融資エリア(大阪、兵庫、岡山、 広島、山口、福岡、大分、佐賀、熊本、長崎、宮崎、鹿児島、愛媛、香川)
MRF(エムアールエフ)不動産担保ローンの概要!
株式会社エム・アール・エフ(MRF)は、事業者向けビジネスローン(不動産担保ローン)に強みを持っています。
- 法人・個人事業主向けの事業性融資を提供
- 借入額は100万円〜3億円
- 最短3日融資に対応
- 不動産担保ローンを中心に複数の商品プランを用意
- 赤字決算や二番抵当の相談にも対応可能
- 東証プライム上場企業「三井松島ホールディングス」グループ

MRFとは?
MRF(エムアールエフ)は、福岡県に本社を置く事業者向け専門のノンバンクです。
中小企業や個人事業主を対象に、不動産担保ローンや事業性融資を提供しており、銀行融資が難しいケースでも柔軟に相談できる点が特徴です。
東証プライム上場企業である三井松島ホールディングスグループの一員であり、融資残高330億円超、年間1,500件以上の実績があります。
MRFの主な特徴は、以下の5つです。
最短3日融資スピード
MRFの不動産担保ローンは、最短3日で融資が実行されるという、非常に迅速な対応が大きな魅力です。
従来の銀行融資では、審査に数週間から数ヶ月かかることも珍しくありませんが、MRFは不動産担保ローンに特化しており、独自の審査ノウハウと効率的な手続きによって、大幅な時間短縮を実現しています。
このスピード感は、資金が急に必要になった場面で大きな強みとなります。
例えば、急な事業拡大のチャンスが訪れた際や、取引先の倒産でつなぎ資金が早急に必要になった時、あるいは不動産売買の決済日が迫っている場合など、迅速な資金調達がビジネスの成否を分けることがあります。
MRFの迅速な融資実行は、ビジネスの機会損失を防ぎ、急な資金ニーズに効率的に対応できるため、事業のスピード感を重視する企業や個人事業主にとって、非常に価値のあるサービスと言えます。
柔軟な審査と専門スタッフのサポート
MRFは、ファイナンシャルプランナーや宅地建物取引士などの有資格者が在籍しており、資金調達だけでなく事業計画の相談にも対応しています。
赤字決算や二番抵当、借地権など、銀行では難しいケースでも柔軟に相談できる点が特徴です。
| 資格 | 人数 (2024年2月末時点) |
|---|---|
| ファイナンシャルプランナー(2級) | 52名 |
| 宅地建物取引士 | 30名 |
| 貸金業務取扱主任者 | 42名 |
金利4.00%〜・最大3億円の融資に対応
MRFの不動産担保ローンは、年4.00%〜9.90%の金利で、最大3億円までの融資に対応しています。
不動産を担保とすることで、高額な資金調達が可能となり、設備投資や事業拡大、不動産事業の仕入れ資金など、幅広い用途に活用できます。
銀行融資では対応が難しいケースでも、担保価値を重視した審査によって、まとまった資金を確保できる可能性があります。
多彩な商品プランを用意
MRFでは、長期間元金据置プラン、ブリッジプラン、オーダーメイドプラン、不動産事業向けプランなど、事業者の状況に合わせた商品を用意しています。
短期のつなぎ資金から長期返済まで対応できるため、資金繰りや事業計画に合わせた柔軟な借入が可能です。
不動産以外の担保を活用できるバリエーションプランもあり、幅広い事業者のニーズに対応しています。
東証プライム上場グループの安心感
MRFは、東証プライム上場企業である三井松島ホールディングスグループの一員です。
融資残高330億円超、年間1,500件以上の融資実績を持ち、中小企業や個人事業主の資金調達を支えてきました。
正規の貸金業者として登録されているため、安心して相談できるノンバンクの一つといえるでしょう。
長期元金据置ローン商品
| 商品名 | 借入限度額 | 返済期間 | 利率 |
|---|---|---|---|
| 長期間元金据置プラン | 30,000万円(3億円) | 3年以内 | 4.00%~9.90% |
| オーダーメイドプラン | 30,000万円(3億円) | 35年以内 | 6.00%~15.00% |
| ブリッジプラン | 30,000万円(3億円) | 1年以内 | 5.00%~9.60% |
| バリエーションプラン | 3,000万円 | 5年以内 | 7.00%~15.00% |
| 不動産事業向けプラン | 30,000万円(3億円) | 1年以内 | 6.57%~12% |
| 不動産事業向けプラン 3ヶ月償還型 | 30,000万円(3億円) | 3ヶ月以内 | 4.50%~6.60% |
バリエーションプランを除く5つのプランは限度額3億円です。
MRF(エムアールエフ)のメリットは?
不動産担保ローンは、土地や建物などの不動産を担保として設定し、その価値に基づいて融資を受ける金融商品です。
「土地・建物に根抵当権設定」という手続きを行います。
根抵当権設定により、貸し手は借り手が返済不能になった場合、担保となる不動産を売却して債権を回収する権利を有します。
この方式は、借り手にとっても貸し手にとっても、より大きな金額の融資や、セキュリティの強化が可能となるため、多くの場合で選ばれています。
事業の収支計画や今後の成長に合わせて、返済の圧力を軽減し、柔軟に資金を運用することを可能にするために設計されています。
資金用途が自由で幅広く活用できる
MRFの不動産担保ローンは、資金の用途が自由であるという大きなメリットがあります。
一般的な目的別ローン、たとえば住宅ローンや教育ローン、自動車ローンなどとは異なり、借り入れた資金を何に使うかについて原則として制限がありません。
これにより、借り手は自身のニーズに合わせて柔軟に資金を活用できます。
この柔軟性は、様々な状況で大きな力を発揮します。
例えば、運転資金、設備投資、事業拡大資金、つなぎ資金、借入のおまとめ、不動産事業資金など、多岐にわたる用途に利用できます。
銀行の事業ローンでは審査に時間がかかったり、提出書類が煩雑だったりするケースが多いですが、不動産担保ローンであれば、より迅速かつ少ない書類で、必要な資金を確保できる可能性があります。
また、事業資金だけでなく、つなぎ資金や借入のおまとめなどにも活用できるため、状況に応じた柔軟な資金調達が可能です。
| 資金用途 | 詳細説明 |
|---|---|
| 事業資金 | 事業運営に必要な資金(運転資金、設備投資など) |
| 投資資金 | 不動産投資や金融商品の購入資金など、投資目的で利用可能 |
| 修繕・改修費用 | 不動産や設備の修理・改修に使用する資金 |
| その他自由な用途 | 上記以外にも、ユーザーが必要とするあらゆる用途で使用可能 |
出張訪問で相談できる
MRFは、営業担当が直接お客様の事務所や現場へ訪問し、融資相談に応じてくれるというメリットがあります。
特に中小企業や個人事業主にとって、時間的な負担を大きく軽減する大きな利点です。
通常、融資の相談や手続きには、金融機関の窓口に何度も足を運ぶ必要があり、多忙な経営者にとっては大きな手間となります。
しかし、MRFでは、専門の営業担当が直接訪問してくれるため、わざわざ時間を割いて窓口に出向く必要がありません。
事業の貴重な時間を無駄にすることなく、スムーズに融資の相談を進められます。
また、営業担当が直接現場を見ることで、借り手の事業内容や資金ニーズをより深く理解でき、適切な融資プランを提案してもらえる可能性も高まります。
二番抵当・住宅ローン返済中でも相談可能
MRFの不動産担保ローンは、すでに複数の抵当権が設定されている不動産でも、二番抵当や三番抵当として審査を受け付けてくれます。
一般的な金融機関が敬遠しがちな分野であり、不動産担保ローンに特化した専門業者ならではの大きなメリットです。
複数の抵当権がある場合、返済が滞った際に、抵当権の順位に従って債権が回収されます。
そのため、後順位の抵当権者(二番抵当や三番抵当)は、債権を回収できないリスクが高くなります。
しかし、MRFは、独自の不動産評価ノウハウを持っており、残債を差し引いても担保不動産に十分な価値があると判断すれば、後順位の抵当権として融資を行います。
この柔軟な対応は、すでに住宅ローンや他の不動産担保ローンを利用していて、追加の資金が必要になった場合に非常に有効です。
住宅ローン返済中の不動産でも、担保余力があれば融資対象となる可能性があります。
借地権・底地権・共有持分対応
MRFは、借地権、底地権、そして共有持ち分など、特殊な権利形態を持つ不動産でも融資が可能です。
一般的に、金融機関は完全な所有権を持つ不動産を担保とすることを好みます。
借地権(土地を借りて建物を所有する権利)や底地権(借地権が設定された土地の所有権)、そして共有持ち分(複数の人間で一つの不動産を共同所有する権利)は、権利関係が複雑であり、売却や処分が困難なため、担保としての評価が非常に低くなります。
しかし、MRFは、これらの特殊な権利に対する評価ノウハウを持っており、個別の状況に応じて審査を行います。
他の金融機関では融資を断られてしまった不動産でも、担保としての価値を認められ、資金を調達できる可能性があります。
原則保証人不要で利用しやすい
MRFでは、原則として第三者の連帯保証人を必要としません。
法人の場合は代表者保証が必要となるケースがありますが、親族や知人に保証人を依頼する必要がないため、スムーズに手続きを進められます。
一般的な融資では、多額の借り入れの場合、家族の同意や保証人、勤務先への在籍確認が求められることがありますが、不動産担保ローンは、借り入れを希望する本人の同意のみで手続きを進めることができます。
これは、融資の判断が個人の信用力だけでなく、担保となる不動産の価値を基に行われるためです。
個人的な事情で資金が必要になった場合でも、家族に心配をかけたり、会社の同僚や上司に知られたりすることなく、手続きを進めることが可能です。
ただし、返済が滞ると担保不動産が差し押さえられるリスクがあり、結果的に家族に大きな影響を与える可能性があるため、慎重な検討が必要です。
他社で断られた案件も相談しやすい
MRF(エムアールエフ)の不動産担保ローンは、ノンバンクならではの柔軟な審査基準が大きな強みです。
「銀行や他の金融機関で融資を断られてしまった…」
MRFは、従来の金融機関が重視する画一的な審査項目だけでなく、不動産の担保価値やお客様の状況を多角的に評価します。
例えば、
など、他社では審査が通りにくいと判断されるようなケースでも、MRFでは独自の基準で融資を検討し、
実際に多くの融資実績があります。
これは、お客様一人ひとりの「困った」に寄り添い、真に役立つ資金提供を目指しているからです。
他社で断られた経験がある方も、ぜひ一度MRFにご相談ください。あなたの状況に合わせた最適な解決策が見つかるかもしれません。
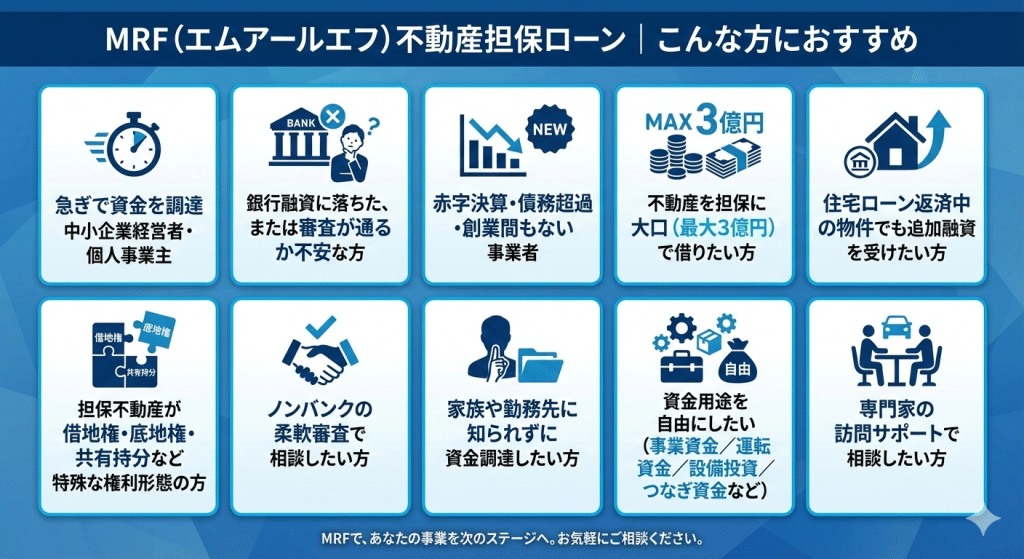
赤字決算や債務超過、創業間もない事業者など、銀行融資が難しいケースでも相談できる点がMRFの強みです。
MRF(エムアールエフ)の注意点!
担保不動産を失うリスクがある
不動産担保ローンを利用する場合、最大のデメリットは、返済が滞った際に不動産を失うリスクがあるということです。
ローンの返済が遅れると、金融機関は担保の不動産を競売にかけます。
競売では、通常、不動産の市場価格よりも大幅に低い価格で売却されるため、借り手は不動産を失うだけでなく、売却代金で借金を完済できず、新たな借金を抱えます。
繰上返済時に違約金が発生する
MRF(エムアールエフ)の不動産担保ローンを利用中に解約を行う場合、残りの借入金を一括返済する必要があります。
また、契約期間中に解約を行うと、解約違約金が発生します。
多くの方は、融資を受ける際に解約時の違約金について十分に考慮せず、後になってその存在に気づくことが一般的です。
解約違約金の詳細は契約書に記載されているため、ローン利用前に必ず確認しておくことをお勧めします。
MRF(エムアールエフ)の解約違約金は、残元金に対して3.0%の違約金が必要となります。
短期間で完済する予定がある場合は、違約金を含めた総コストを事前に確認しておくことが重要です。
事務手数料が必要になる
MRFでは、融資時に融資金額の2.20%〜3.30%程度の事務手数料が発生します。
銀行融資と比較すると初期費用が高くなるケースもあるため、金利だけでなく総支払額を確認したうえで利用を検討しましょう。
対応エリアが限定されている
MRFは全国対応のサービスではなく、西日本を中心としたエリアで事業を展開しています。
担保物件や事業所の所在地によっては利用できない場合があるため、事前に対応地域を確認しておくことが大切です。
対応エリアは、大阪府・兵庫県・広島県・福岡県・熊本県・鹿児島県などが中心です。
オンライン完結ではない
MRFは、申込み自体はWebから可能ですが、契約手続きは対面で行われます。
担当者による訪問対応が基本となるため、完全オンラインで契約を完了させたい方には向いていません。
一方で、直接相談しながら進められるため、資金調達に不安がある方にとっては安心できる面もあります。
長期間元金据置プラン貸付条件
| 借入限度額 | 100万円~3億円 |
|---|---|
| お利息(契約年率) | 4.0%~9.90% |
| 実質年率 | 15.0%以内 |
| 事務手数料 | 融資金額の3.30%(消費税込み) |
| 資金使途 | 事業性資金 |
| 必要書類(申込時) |
|
| 必要書類(契約時) |
|
| 返済方式および期間(回数) | 元金据置一括返済:3年以内(1回~36回) ※最長15年まで更新可能です。更新時は、返済期間更新手数料(借入残高の3.30%(消費税込み))が必要となります。 ※毎月約定日にお利息のお支払いが必要です。元金は期限日に全額ご返済となります。 |
| 遅延損害金(年率) | 20.0% |
| 解約違約金 | 期限前償還等を行う場合、残元金に対して3.0%の違約金が必要となります。 |
| 担保 | 土地・建物に根抵当権設定 |
| 保証人 | 連帯保証人原則不要 ※法人の場合は、代表者の連帯保証が必要な場合があります。 |
| 登記費用 | 登記設定費用、抹消費用はお客様負担となります。 |
| 要審査 | お客様や担保物件により、必要書類が異なる場合がございます。 詳しくは営業担当者にお問合せください。 |
MRF(エムアールエフ)の口コミは?
MRF(エムアールエフ)について、一番気になるのは、口コミや評判だと思います。
公式サイト、SNS:X(旧Twitter)やInstagram、Facebook(ツィッターやインスタグラム、フェイスブック)などの内容を確認し、良い感想・悪い口コミ・怪しいなどを探しました。
Googleクチコミにお客様の声(体験談・口コミ)が記載されていたので掲載内容を紹介します。

個人事業主の利用体験
お店の店舗を増やす際にビジネスローンを利用させてもらいました。
スピーディに対応してくれ個人事業主にとっては強い味方です。
福岡以外にも支店があり、融資の実績も豊富なので信用できると思います。

不動産購入資金の相談事例
独立した際、福岡で購入したい不動産物件があったのですが、銀行からのローンの審査がなかなか下りずに困ってしまい、こちらに相談しました。
かなりいい物件で他で先に買われてしまうのを心配していたのですが、迅速に対応していただき感謝しています。
今後も何かあったら相談したいと思います。

資金調達成功の体験談
事業融資を受けたいと考えていて、小さな会社で銀行からの資金調達が難しそうだったのでこちらに依頼しました。
不安な点も幾つかあったのですが、専門家の方々がとても柔軟に対応してくださって感謝しています。

こちらの不動産担保ローンを利用しました。
担当の方には迅速な対応をしていただき非常に助かりました。

営業電話に関する口コミ
フリーダイヤルから営業電話を掛けてくる
鹿児島営業所からも同様に掛けてくる
断ってもまた掛けてくる
MRF(エムアールエフ)がおすすめな人は?
MRF(エムアールエフ)は、すべての事業者に向いているわけではありません
特に、以下のような方には利用しやすい不動産担保ローンサービスといえるでしょう。
銀行融資が難しかった事業者の方
赤字決算や創業間もない企業、他社で融資を断られた方でも、不動産の担保価値によって相談できる可能性があります。
高額融資を希望する方
最大3億円までの融資に対応しているため、設備投資や不動産事業、事業拡大資金を確保したい方にもおすすめです。
二番抵当や借地権でも相談したい方
住宅ローン返済中の物件や、借地権・共有持分など、他社では難しい不動産でも相談できる可能性があります。
専門家へ直接相談したい方
ファイナンシャルプランナーや宅地建物取引士などの有資格者が在籍しており、事業内容に合わせた提案を受けられます。
迅速に資金調達したい方
最短3日で融資実行に対応しているため、急な資金需要や事業拡大のチャンスを逃したくない方に向いています。
MRF(エムアールエフ)に関するFAQ
MRF(エムアールエフ)について疑問・悩み・不安においてよくある質問・Q&Aを公式サイトから抜粋し紹介します。
- Q融資の途中で、追加で借りたいのですが、可能ですか?
- A
いいえ、MRFは福岡財務支局に登録されている正規の貸金業者です。
- Q電子契約は対応していますか?
- A
電子契約は対応していません。
- Q融資の途中で、追加で借りたいのですが、可能ですか?
- A
MRFは闇金ではありません
- Q電子契約は対応していますか?
- A
赤字決算や債務超過の場合でも、不動産の担保価値や事業内容によっては融資を受けられる可能性があります。
銀行融資が難しいケースでも相談できる点が、MRFの特徴です。
- Q保証人は必要ですか?
- A
原則として第三者の連帯保証人は不要です。
ただし、法人契約の場合は、代表者保証が必要となるケースがあります。
詳しい条件については、事前に担当者へ確認しましょう。
まとめ:不動産担保ローンならMRF(エムアールエフ)
MRF(エムアールエフ)は、中小企業や個人事業主向けの不動産担保ローンに強みを持つノンバンクです。
最短3日融資や最大3億円の高額融資、赤字決算や二番抵当にも柔軟に対応している点が大きな特徴といえます。
一方で、事務手数料や繰上返済時の違約金、対応エリアなど、事前に確認しておきたいポイントもあります。
銀行融資が難しい方や、迅速に事業資金を確保したい方は、一度無料相談を利用して、自社に合った資金調達方法か確認してみるとよいでしょう。
\ 最短3日融資・相談無料 /赤字決算や二番抵当、借地権など、他社で断られたケースでも相談できる可能性があります。
まずは無料相談で、借入可能額や条件を確認してみましょう。
相談・申込・審査・融資の流れ
- 申込み
まず、必要な情報を記入し仮審査を行います。 - 担当者より連絡
担当者が仮審査の結果を伝え、続きの手続きへと進みます。 - 本審査
本審査のための必要書類を提出し、詳細な審査を実施します。
この審査をもって、融資の可否を決定します。 - 契約・取引スタート
審査通過後、契約書にサインします。
正式なお取引が開始され、融資が行われます。
申込みはWebサイトまたは電話から可能です。
運営会社・会社情報:株式会社エム・アール・エフ(mrf)
| 商号 | 株式会社 エム・アール・エフ(HP) |
|---|---|
| 本社所在地 | 〒810-0004 福岡市中央区渡辺通5丁目23番8号 サンライトビル6階 |
| 代表電話番号 | 092-717-3260 |
| 設立 | 平成24年4月 |
| 代表者 | 代表取締役社長 日下部 豊 |
| 営業拠点 | 大阪支店、神戸支店、岡山支店、広島支店、北九州支店、福岡支店、博多支店、熊本支店、鹿児島支店 計9拠点支店情報を見る |
| 事業内容 | 事業者向け不動産担保融資 不動産売買仲介業 など |
| 貸金業者登録番号等 | 福岡財務支局長(5)第00173号 登録有効期間:2024年6月8日〜2027年6月7日 日本貸金業協会会員第005731号 |
| 宅地建物取引業免許証番号 | 福岡県知事(3)第17446号 公益社団法人 全国宅地建物取引業保証協会会員 公益社団法人 福岡県宅地建物取引業協会会員 |
不動産の口コミ評判堂は、有限会社新未来設計が運営し、元メガバンク融資課出身でバブル期から不動産金融に携わり、底地ビジネスや立ち退き裁判も経験した宅地建物取引士の知見をもとに構想・設計され、日々、不動産情報を発信しています。